 Total Visitors
 Online Users
 Today
 Yesterday

इस संहिता ने वेतन की एक नई परिभाषा, भत्तों को वापस जोड़ने का नियम (anti-avoidance add-back rule), और सेवा के 60 महीनों के औसत पर आधारित एक नया पेंशन फॉर्मूला पेश किया है। इनमें से हर एक नियम ₹25,000 की सीमा के साथ इस तरह जुड़ा है कि पेरोल प्रोसेस करने से पहले इन्हें समझना बेहद जरूरी है।
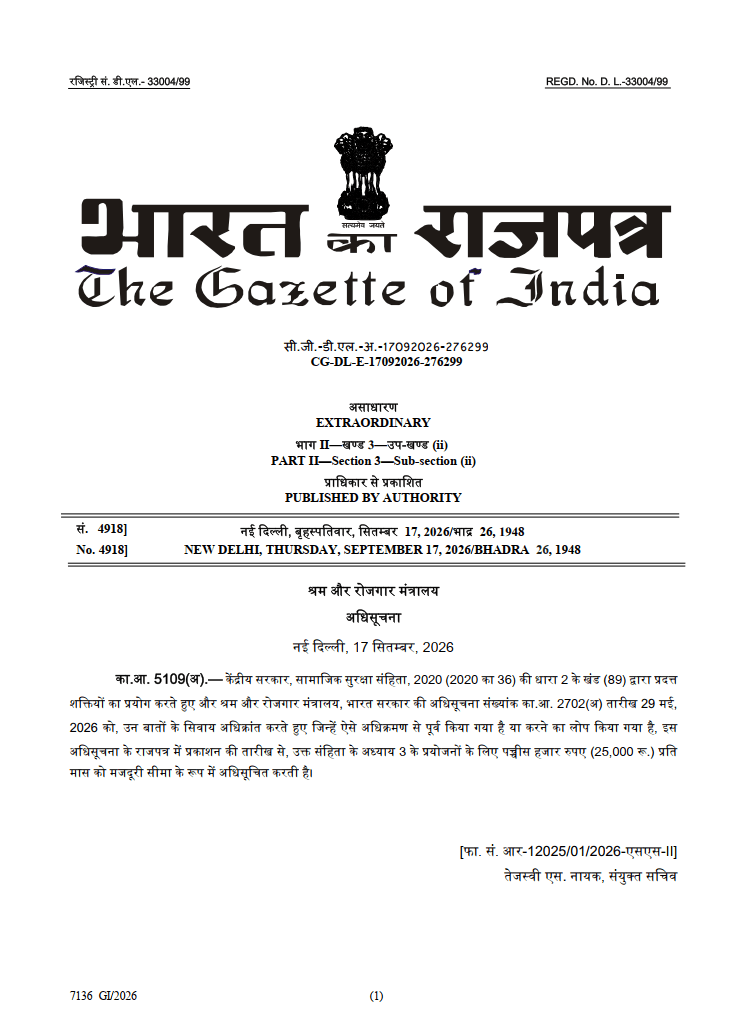
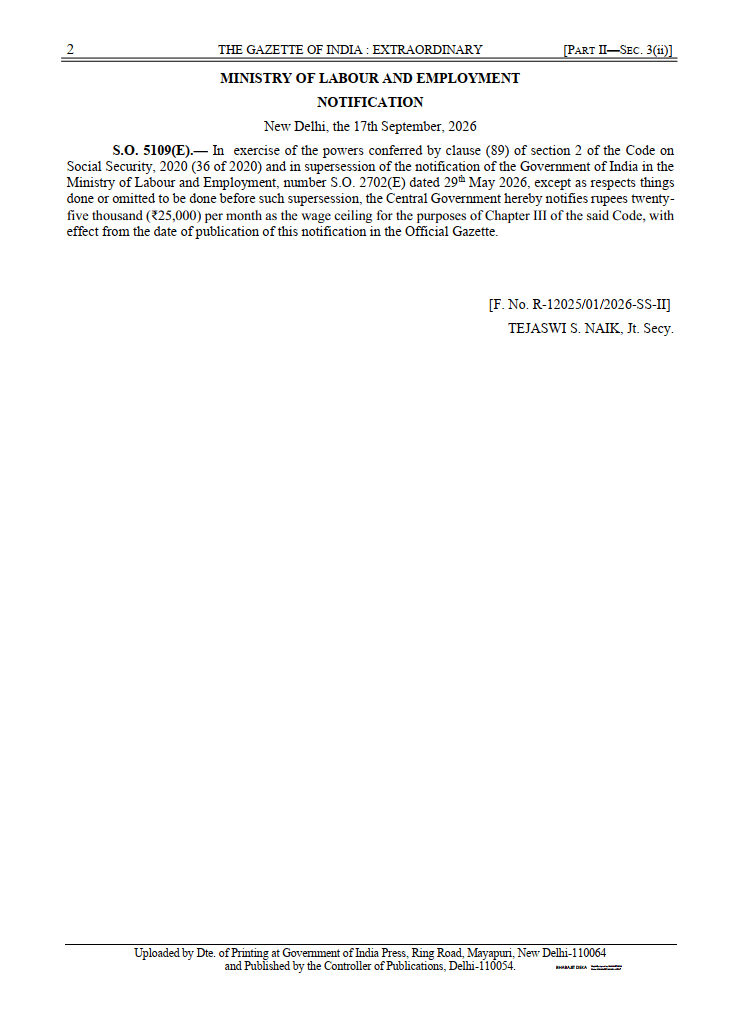
वेतन की परिभाषा अब केवल बेसिक पे और DA नहीं है पुराने EPF अधिनियम में योगदान की रूपरेखा बेसिक वेतन और महंगाई भत्ते (DA) के इर्द-गिर्द बुनी गई थी। वह अब इतिहास बन चुका है।
संहिता की धारा 2(88) के तहत, ‘वेतन’ का अर्थ वेतन, भत्तों या अन्य रूपों में मिलने वाला कुल पारिश्रमिक है। इसमें बेसिक पे, महंगाई भत्ता और रिटेनिंग अलाउंस शामिल हैं। इसमें वैधानिक बोनस, आवास का मूल्य, नियोक्ता का PF योगदान, वाहन भत्ता (conveyance), मकान किराया भत्ता (HRA), ओवरटाइम, कमीशन, ग्रेच्युटी और छंटनी लाभ शामिल नहीं हैं।
असली पेंच इसके एक नियम में है। यदि बाहर रखे गए भुगतानों का कुल योग आपके कुल पारिश्रमिक के 50% (आधे) से अधिक हो जाता है, तो उस अतिरिक्त हिस्से को भी वेतन मान लिया जाएगा और वेतन में वापस जोड़ दिया जाएगा।
व्यावहारिक रूप से इसका मतलब है: आप HRA या वाहन भत्ते को कुल पैकेज के 50% से अधिक बढ़ाकर अपने वेतन को ₹25,000 से नीचे नहीं रख सकते। यदि बाहर रखे गए भत्ते सीमा पार करते हैं, तो अतिरिक्त राशि वेतन में जुड़ जाएगी। ₹25,000 की सीमा को सैलरी स्लिप के लेबल के बजाय इस पुनर्गठित वेतन पर परखा जाएगा।
ESIC पहले ही सर्कुलर जारी कर चुका है कि वेतन की यह नई परिभाषा और 50% का नियम सभी सामाजिक सुरक्षा योगदानों पर लागू होता है। जिन नियोक्ताओं ने पुरानी परिभाषाओं के आधार पर सैलरी स्ट्रक्चर बनाए थे, उन्हें अब इनकी तुरंत समीक्षा करनी होगी।
आपकी EPS पेंशन तुरंत ₹25,000 के स्तर पर नहीं पहुंचेगी EPS का फॉर्मूला नहीं बदला है: मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70।
पेंशन योग्य वेतन पेंशन फंड से बाहर निकलने से पहले के अंतिम 60 महीनों में प्राप्त औसत मासिक वेतन है। यहीं पर उम्मीदों को वास्तविक रखने की आवश्यकता है।
नई सीमा 17 सितंबर 2026 से लागू हुई है। 2026 के अंत में रिटायर होने वाले कर्मचारी का पेंशन योग्य औसत वेतन मुख्य रूप से पुरानी ₹15,000 की सीमा पर ही आधारित होगा, जिसमें नई सीमा के केवल कुछ ही दिन या सप्ताह शामिल होंगे। इसलिए यह औसत ₹25,000 के करीब नहीं होगा।
पूरा ₹25,000 का औसत केवल उसी कर्मचारी को मिलेगा जो रिटायरमेंट से पहले पूरे 60 महीने इस नई सीमा के तहत काम करेगा। ऐसा सबसे जल्दी सितंबर 2031 में ही संभव हो सकेगा।
कुछ रिपोर्ट्स में बताई जा रही 67% पेंशन वृद्धि केवल उन लोगों के लिए एक सैद्धांतिक अधिकतम सीमा है जो नई सीमा के तहत पूरे पांच साल की सेवा देंगे। वर्तमान में रिटायर होने वालों के लिए यह तत्काल परिणाम नहीं है।
इन-हैंड सैलरी (Take-Home) में कटौती अनुमान से दोगुनी हो सकती है सामान्य गणना के अनुसार, कर्मचारी का योगदान ₹1,800 से बढ़कर ₹3,000 प्रति माह हो जाएगा, जिससे इन-हैंड सैलरी में ₹1,200 की कमी आएगी।
लेकिन कॉस्ट-टू-कंपनी (CTC) मॉडल पर आधारित अधिकांश निजी क्षेत्र के अनुबंधों में, नियोक्ता का योगदान भी कर्मचारी के कुल पैकेज से ही निकाला जाता है। इसमें CTC तय होती है और नियोक्ता का PF हिस्सा उसी के भीतर से जाता है।
यदि नियोक्ता का योगदान भी ₹1,200 बढ़ता है और उसे मौजूदा CTC के भीतर ही समायोजित किया जाता है, तो इन-हैंड सैलरी में प्रति माह ₹2,400 तक की गिरावट आ सकती है। वित्तीय सलाहकारों ने इसे स्पष्ट रूप से रेखांकित किया है: एक फिक्स्ड-CTC स्ट्रक्चर में, यदि नियोक्ता का बढ़ा हुआ योगदान मौजूदा CTC के भीतर समायोजित होता है, तो कर्मचारी की इन-हैंड सैलरी में अतिरिक्त ₹1,200 की कटौती हो सकती है।
यह कोई अपवाद नहीं है। निजी क्षेत्र में फिक्स्ड CTC स्ट्रक्चर बहुत आम है। ₹15,000 से ₹25,000 के ब्रैकेट में आने वाले कर्मचारी, जो पहली बार अनिवार्य कवरेज के दायरे में आ रहे हैं, इस प्रभाव को सबसे ज्यादा महसूस करेंगे।
सितंबर का पेरोल: प्रक्रिया पूरी करें, दस्तावेजीकरण करें और जरूरत पड़ने पर एडजस्ट करें यह अधिसूचना प्रकाशन की तिथि, 17 सितंबर 2026 से प्रभावी है। यानी महीने के ठीक बीच में।
इससे एक परिचालन (operational) सवाल उठता है। क्या सितंबर के योगदान की गणना अनुपातिक (pro-rata) आधार पर की जानी चाहिए, जिसमें 16 दिन ₹15,000 पर और 14 दिन ₹25,000 पर हों? या फिर यह नई सीमा पूरे वेतन माह पर लागू होती है, या केवल अक्टूबर 2026 से?
राजपत्र अधिसूचना इसका उत्तर नहीं देती है। यह केवल इतना कहती है कि सीमा प्रकाशन की तिथि से प्रभावी है।
व्यावहारिक दृष्टिकोण यह है कि पेरोल को रोका न जाए। वेतन समय पर दिया जाना चाहिए, और वैधानिक देयताओं की तिथियां तय होती हैं। इसके बजाय, नियोक्ताओं को उचित और प्रलेखित (documented) आधार पर सितंबर के योगदान की गणना करनी चाहिए, अपने वर्किंग पेपर्स सुरक्षित रखने चाहिए, और केंद्रीय भविष्य निधि आयुक्त (CPFC) द्वारा स्पष्टीकरण सर्कुलर जारी होने के बाद अगले पेरोल चक्र में किसी भी अंतर को समायोजित (adjust) करने के लिए तैयार रहना चाहिए। पेरोल टीमों को उस सर्कुलर पर नजर रखनी चाहिए, क्योंकि वही तय करेगा कि सितंबर को प्रो-राटा माना जाए या बदलाव अक्टूबर से लागू होंगे। वेतन या भुगतान में देरी करने की तुलना में एक तर्कसंगत आधार पर गणना करना और उसे दर्ज करना कहीं कम जोखिम भरा है।
वन्स-ए-मेंबर नियम: बाहर रखे गए कर्मचारियों का नामांकन अब अनिवार्य पुराने ढांचे के तहत, ₹15,000 से अधिक वेतन पर शामिल होने वाले कर्मचारी को “बाहर रखा गया कर्मचारी” (excluded employee) माना जा सकता था, जिसके लिए PF अनिवार्य नहीं था।
वे कर्मचारी, जो अब ₹15,001 और ₹25,000 के बीच कमा रहे हैं, उन्हें नई सीमा के तहत अनिवार्य रूप से नामांकित किया जाना चाहिए। उनकी ‘बाहर रखे जाने’ की स्थिति अब आगे जारी नहीं रहेगी।
नियोक्ताओं को अपने कार्यबल का ऑडिट करना होगा ताकि उन लोगों की पहचान की जा सके जो इस ब्रैकेट में हैं और पहले बाहर रखे गए थे। इनमें से प्रत्येक के लिए एक यूनिवर्सल अकाउंट नंबर (UAN) जनरेट किया जाना चाहिए, और योगदान शुरू होना चाहिए।
सरकार का 51 लाख अतिरिक्त कर्मचारियों के कवरेज का अनुमान इसी आबादी को दर्शाता है। जिन नियोक्ताओं के पास ₹15,000 से ₹25,000 की रेंज में कई कर्मचारी हैं, उनके लिए यह एक बड़ा ढांचागत बदलाव है, न कि कोई मामूली फेरबदल।
EDLI: फॉर्मूला काम करता है, लेकिन संशोधन अभी भी लंबित है मौजूदा ढांचे के तहत EDLI की गणना में वेतन सीमा का 35 गुना और पिछले 12 महीनों में औसत EPF बैलेंस का 50% (अधिकतम ₹1.75 लाख तक) शामिल होता है।
इसे ₹25,000 पर लागू करने से परिणाम मिलता है: (₹25,000 × 35) + ₹1.75 लाख = ₹10.50 लाख।
यह गणितीय गणना है। लेकिन इस बढ़ी हुई सीमा को लागू करने के लिए केंद्र सरकार को EDLI योजना अनुसूची में अधिकतम लाभ संशोधन को औपचारिक रूप से अधिसूचित करना होगा। फॉर्मूले का अनुमान सही है, लेकिन बढ़े हुए लाभ को प्रभावी बनाने वाला कानूनी दस्तावेज अभी भी प्रतीक्षित है।
जब तक संशोधन अधिसूचित नहीं हो जाता, तब तक ₹10.50 लाख के आंकड़े को एक अनुमान मानें, वर्तमान नियम नहीं।
नियोक्ताओं को अब क्या करना चाहिए
- CTC स्ट्रक्चर की समीक्षा करें: ₹15,000 से ₹25,000 के ब्रैकेट वाले सभी अनुबंधों का ऑडिट करें ताकि यह तय हो सके कि नियोक्ता का बढ़ा हुआ योगदान कंपनी द्वारा वहन किया जाएगा या कर्मचारी के ग्रॉस भत्तों से काटा जाएगा। इसका जवाब कर्मचारी संचार और संभावित अनुबंध विवादों की दिशा तय करेगा।
- बाहर रखे गए कर्मचारियों का ऑडिट करें: उन सभी कर्मचारियों की पहचान करें जो ₹15,001 और ₹25,000 के बीच कमाते हैं और जिन्हें पहले ‘बाहर रखा गया’ (excluded) वर्गीकृत किया गया था। UAN जनरेट करें और स्पष्टीकरण का इंतजार किए बिना योगदान शुरू करें।
- सितंबर के पेरोल को समय पर पूरा करें: प्रलेखित गणनाओं के साथ सितंबर का पेरोल समय पर प्रोसेस करें। वेतन या भुगतान में देरी न करें। उचित आधार पर योगदान की गणना करें, वर्किंग पेपर्स अपने पास रखें और प्रोरेशन पर CPFC सर्कुलर जारी होने के बाद किसी भी अंतर को समायोजित करें।
- धारा 2(88) के तहत सैलरी स्ट्रक्चर की दोबारा जांच करें: यदि बाहर रखे गए भत्ते कुल पारिश्रमिक के 50% से अधिक हैं, तो 50% का नियम वेतन को लेबल से अधिक बढ़ा देता है। ₹25,000 की सीमा का परीक्षण ग्रॉस सैलरी के बजाय इस पुनर्गठित वेतन पर करें।
- रिटायर होने वाले कर्मचारियों को EPS की वास्तविकता बताएं: अगले पांच वर्षों में रिटायर होने वाले किसी भी व्यक्ति को मिश्रित औसत पेंशन योग्य वेतन मिलेगा। उन्हें तत्काल ₹25,000 पर आधारित पेंशन की उम्मीद न करने दें।
₹25,000 की सीमा एक वास्तविकता है, और योगदान पर इसका प्रभाव तत्काल है। लेकिन संहिता की वेतन परिभाषा, EPS का 60-महीने का औसत, CTC समायोजन, और सितंबर का प्रोरेशन—ये वो विवरण हैं जो यह तय करेंगे कि इस नियम को लागू करना आसान होगा या परेशानी भरा।
अधिसूचना यह बताती है कि क्या हुआ है। इसे कैसे लागू करना है, इस पर अभी भी काम चल रहा है। पेरोल समय पर प्रोसेस करें, अपने तर्कों का दस्तावेजीकरण करें, और आवश्यकतानुसार बदलाव करने के लिए तैयार रहें।
अस्वीकरण: यह लेख केवल सूचनात्मक और शैक्षिक उद्देश्यों के लिए है। यह कानूनी सलाह, अनुपालन मार्गदर्शन, कर सलाह या वित्तीय सलाह का गठन नहीं करता है। वैधानिक प्रावधानों की व्याख्या और विशिष्ट प्रतिष्ठानों या कर्मचारियों पर उनका लागू होना व्यक्तिगत तथ्यों और परिस्थितियों पर निर्भर करता है। नियोक्ताओं और कर्मचारियों को इस सामग्री के आधार पर कोई भी कार्रवाई करने से पहले योग्य कानूनी, कर या अनुपालन पेशेवरों से परामर्श करना चाहिए। लेखक और प्रकाशक यहां प्रस्तुत जानकारी पर निर्भरता से उत्पन्न होने वाले किसी भी दायित्व को अस्वीकार करते हैं।