 Total Visitors
 Online Users
 Today
 Yesterday

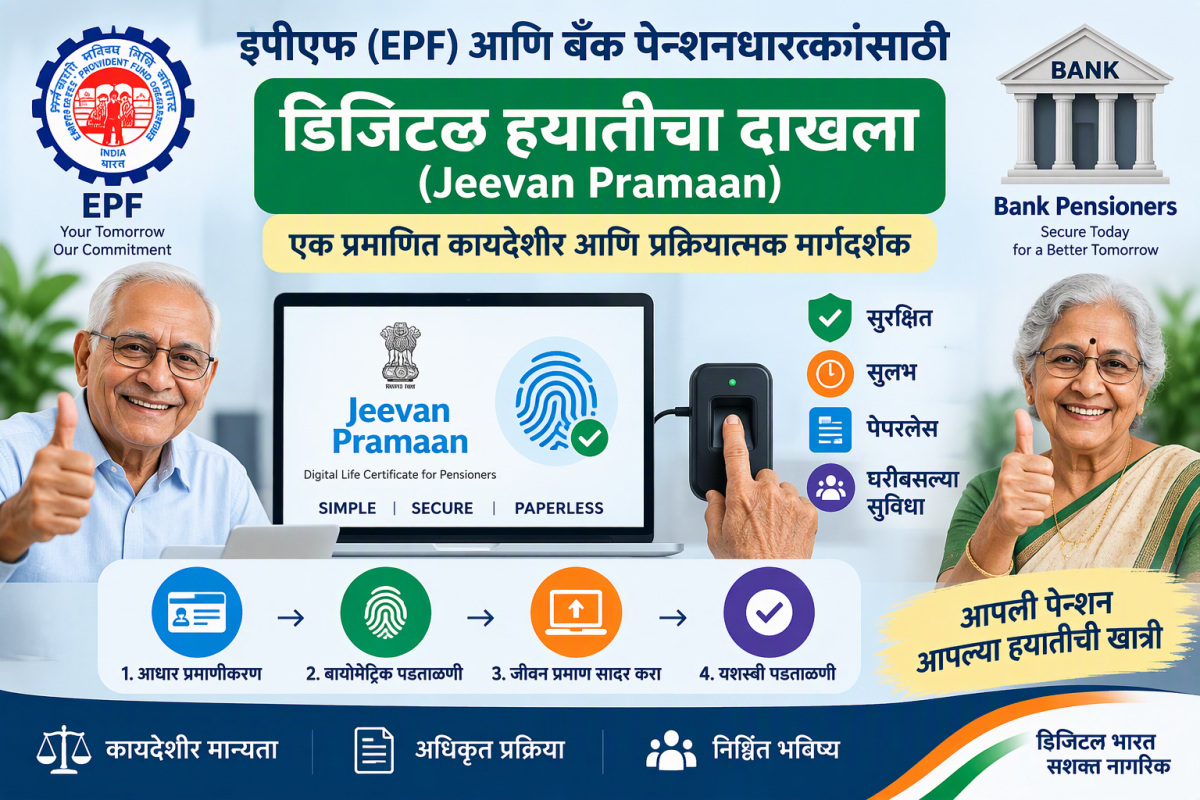
कर्मचारी पेन्शन योजना, १९९५ (EPS’95), सरकारी पेन्शन नियम आणि बँक-पुरस्कृत पेन्शन योजनांअंतर्गत पेन्शन घेणाऱ्या लाखो निवृत्त कर्मचाऱ्यांसाठी वार्षिक हयातीचा दाखला (Life Certificate / Jeevan Pramaan Patra) हा अत्यंत महत्त्वाचा वैधानिक दस्तऐवज आहे, ज्यामुळे त्यांची मासिक पेन्शन अखंडितपणे सुरू राहते. जर एखाद्या पेन्शनधारकाने विहित मुदतीमध्ये आपला हयातीचा दाखला सादर केला नाही, तर पेन्शन वितरण संस्था (बँक, टपाल कार्यालय किंवा ईपीएफओ) हयातीची पडताळणी पूर्ण होईपर्यंत मासिक पेन्शनचे वितरण कायद्याने थांबवू शकते.
भारत सरकारच्या जीवन प्रमाण (Jeevan Pramaan) प्लॅटफॉर्मद्वारे दिल्या जाणाऱ्या डिजिटल हयातीच्या दाखल्यामुळे (Digital Life Certificate – DLC) ज्येष्ठ पेन्शनधारकांना बँकेच्या शाखेत किंवा ईपीएफओ (EPFO) कार्यालयात स्वतः जाऊन रांगेत उभे राहण्याची गरज उरलेली नाही. आता एका साध्या स्मार्टफोनवर यूआयडीएआय (UIDAI) आधारित फेस ऑथेंटिकेशन (चेहऱ्याची ओळख) तंत्रज्ञानाच्या मदतीने घरबसल्या काही मिनिटांत कायदेशीरदृष्ट्या वैध असलेला हयातीचा दाखला तयार करून सादर करता येतो. मात्र, या प्रक्रियेमध्ये ईपीएफ (EPF) विरुद्ध सरकारी किंवा बँक पेन्शनधारकांसाठी असलेल्या वेगवेगळ्या मुदती, विशिष्ट कायदेशीर नियम आणि काही तांत्रिक अटी समाविष्ट आहेत, ज्या स्पष्टपणे समजून घेणे आवश्यक आहे.
डिजिटल हयातीचा दाखला (DLC) कायदेशीरदृष्ट्या काय आहे?
जीवन प्रमाण हा बायोमेट्रिक आणि आधार प्रमाणीकरणावर आधारित डिजिटल हयातीचा दाखला आहे, जो पेन्शनचे वितरण सुरू ठेवण्यासाठी पेन्शनधारक हयात असल्याची खात्री करतो. ही केवळ एक प्रशासकीय सवलत नसून याला पूर्ण कायदेशीर मान्यता आहे:
- माहिती तंत्रज्ञान कायदा, २००० (Information Technology Act, 2000) अंतर्गत मान्यता: माहिती तंत्रज्ञान कायदा, २००० च्या कलम ३अ सह वाचल्या जाणाऱ्या कलम ४ आणि कलम ५ अंतर्गत, इलेक्ट्रॉनिक नोंदी आणि दुसऱ्या परिशिष्टात नमूद केलेल्या इलेक्ट्रॉनिक प्रमाणीकरण पद्धतींना (ज्यामध्ये आधार ई-केवायसी आणि बायोमेट्रिक प्रमाणीकरणाचा समावेश आहे) कागदावर शाईने स्वाक्षरी केलेल्या प्रत्यक्ष दाखल्याइतकीच कायदेशीर वैधता आणि अंमलबजावणीची शक्ती प्राप्त आहे.
- ईपीएस-९५ (EPS’95) आणि बँकिंग नियमांनुसार वैधानिक आवश्यकता: खाजगी क्षेत्रातील निवृत्त कर्मचाऱ्यांसाठी वार्षिक हयातीचा दाखला सादर करण्याची सक्ती कर्मचारी पेन्शन योजना, १९९५ च्या परिच्छेद ३७ मधून (जी कर्मचारी भविष्य निर्वाह निधी आणि संकीर्ण तरतुदी कायदा, १९५२ अंतर्गत तयार करण्यात आली असून सामाजिक सुरक्षा संहिता, २०२० च्या संबंधित तरतुदींनुसार लागू आहे) लागू होते. सरकारी आणि बँक पेन्शनधारकांसाठी ही अट केंद्र व राज्य कोषागार नियम आणि भारतीय रिझर्व्ह बँकेच्या (RBI) सरकारी पेन्शन वितरणाबाबतच्या मास्टर सर्क्युलरनुसार चालते.
- डिजिटल प्रमाणीकरणाचे ऐच्छिक स्वरूप आणि पर्यायी माध्यमांचा अधिकार: जीवन प्रमाण हे आधार (आर्थिक आणि इतर अनुदाने, लाभ आणि सेवांचे लक्ष्यित वितरण) कायदा, २०१६ अंतर्गत बायोमेट्रिक किंवा चेहऱ्याच्या प्रमाणीकरणावर आधारित असले, तरी डिजिटल मार्ग हा एक सोयीस्कर पर्याय आहे, एकमेव सक्तीचा मार्ग नाही. सर्वोच्च न्यायालयाचे निकाल आणि पेन्शन व पेन्शनधारक कल्याण विभागाच्या (DoPPW) मार्गदर्शक तत्त्वांनुसार, ज्या पेन्शनधारकांचे बायोमेट्रिक किंवा फेस स्कॅन यशस्वी होत नाही किंवा ज्यांना प्रत्यक्ष कागदी स्वरूपात अर्ज भरायचा आहे, त्यांच्यासाठी पेन्शन वितरण संस्थांनी पर्यायी प्रत्यक्ष आणि सहाय्यक पडताळणीचे मार्ग (जसे की प्राधिकृत अधिकाऱ्यांनी स्वाक्षरी केलेला प्रत्यक्ष हयातीचा दाखला किंवा घरी येऊन केली जाणारी पडताळणी) खुले ठेवणे बंधनकारक आहे.
कोणाला आणि कधी सादर करावा लागतो: ईपीएस-९५ (EPS’95) आणि बँक व सरकारी मुदतीमधील महत्त्वाचा फरक
सर्वात मोठी गैरसमजूत म्हणजे भारतातील प्रत्येक पेन्शनधारकासाठी हयातीचा दाखला सादर करण्याची अंतिम मुदत ३० नोव्हेंबर हीच आहे असे मानणे. प्रत्यक्षात, पेन्शन योजनेच्या प्रकारानुसार भारतीय कायद्यात वैधतेची दोन स्वतंत्र वेळापत्रके लागू होतात:
| पेन्शनधारकाचा प्रवर्ग | नियामक प्राधिकरण | सादर करण्याची मुदत आणि वैधतेचा नियम |
| ईपीएस-९५ (EPS’95) पेन्शनधारक (खाजगी क्षेत्र / EPFO) | कर्मचारी भविष्य निर्वाह निधी संघटना (EPFO) | ३६५ दिवसांची रोलिंग वैधता: ईपीएफओच्या २८ डिसेंबर २०१९ रोजीच्या परिपत्रकानुसार, ईपीएस-९५ पेन्शनधारकांसाठी ३० नोव्हेंबर ही निश्चित अंतिम मुदत नाही (जोपर्यंत त्यांचा मागील दाखला नोव्हेंबर महिन्यातच सादर केलेला नसेल). ईपीएस-९५ पेन्शनधारक वर्षाच्या कोणत्याही महिन्यात आपला डिजिटल हयातीचा दाखला सादर करू शकतात आणि तो सादर केलेल्या तारखेपासून पुढील पूर्ण एक वर्ष (३६५ दिवस) वैध राहतो. नवीन पेन्शनधारकांना पेन्शन सुरू झाल्यापासून एक वर्षाने तो सादर करावा लागतो. |
| अति-ज्येष्ठ सरकारी आणि बँक पेन्शनधारक (वय ८० वर्षे आणि त्याहून अधिक) | DoPPW / एजन्सी बँका / राज्य कोषागार | १ ऑक्टोबर ते ३० नोव्हेंबर: ८० वर्षे आणि त्याहून अधिक वयाच्या पेन्शनधारकांना दरवर्षी १ ऑक्टोबर पासूनच दाखला सादर करण्याची विशेष मुभा दिली जाते आणि त्याची अंतिम मुदत ३० नोव्हेंबर असते. हा दाखला पुढील वर्षीच्या ३० नोव्हेंबरपर्यंत वैध राहतो. |
| सामान्य सरकारी, संरक्षण, रेल्वे, टपाल आणि बँक पेन्शनधारक (वय ८० वर्षांखालील) | DoPPW / एजन्सी बँका / टपाल कार्यालये | १ नोव्हेंबर ते ३० नोव्हेंबर: यांनी प्रत्येक कॅलेंडर वर्षात १ नोव्हेंबर ते ३० नोव्हेंबर या कालावधीत आपला वार्षिक हयातीचा दाखला सादर करणे बंधनकारक आहे. ३० नोव्हेंबरपर्यंत दाखला सादर न केल्यास डिसेंबरपासून पेन्शन थांबवली जाते आणि दाखला प्रक्रियेतून मंजूर झाल्यानंतरच ती पुन्हा सुरू होते. |
स्मार्टफोन फेस ऑथेंटिकेशनसाठी पूर्वअटी आणि तांत्रिक आवश्यकता
स्मार्टफोनवर चेहऱ्याची पडताळणी (Face Authentication) सुरू करण्यापूर्वी खालील वैधानिक आणि तांत्रिक बाबी तपासून घ्या:
१. वितरण प्राधिकरणाकडे आधार सीडिंग: पेन्शनधारकाचा आधार क्रमांक पेन्शन वितरण संस्थेच्या (बँक, टपाल कार्यालय किंवा ईपीएफओच्या पीपीओ रेकॉर्डमध्ये) मुख्य डेटाबेसमध्ये आधीपासूनच जोडलेला (Seeded) आणि मॅप केलेला असावा. आधार क्रमांक लिंक नसणे किंवा माहितीत तफावत असणे हे बॅकएंडला दाखला नाकारला जाण्याचे सर्वात मुख्य कारण आहे.
२. चालू मोबाईल क्रमांक (आधारशी लिंक असणे बंधनकारक नाही): जीवन प्रमाण ॲपवर नोंदणी आणि पडताळणीचा ओटीपी (OTP) मिळवण्यासाठी एक चालू मोबाईल क्रमांक आवश्यक असतो. महत्त्वाची बाब म्हणजे, जीवन प्रमाण ॲपमध्ये टाकला जाणारा मोबाईल क्रमांक यूआयडीएआय (आधार) कडे नोंदणीकृत असलेलाच मोबाईल क्रमांक असणे आवश्यक नाही, कारण ओळखीची मुख्य पडताळणी आधार-ओटीपीद्वारे न होता थेट चेहऱ्याच्या बायोमेट्रिक्सद्वारे होते.
३. स्मार्टफोनची वैशिष्ट्ये: रूट न केलेला (Un-rooted), Android 9.0 किंवा त्यापुढील ऑपरेटिंग सिस्टम असलेला (किंवा नवीनतम यूआयडीएआय आणि जीवन प्रमाण आवृत्तीला सपोर्ट करणारा iOS फोन), किमान 4 GB रॅम, 500 MB मोकळी स्टोरेज जागा, स्थिर इंटरनेट कनेक्शन आणि स्पष्ट कॅमेरा असलेला स्मार्टफोन वापरावा.
४. दोन अनिवार्य मोबाईल ॲप्लिकेशन्स: तुम्हाला गुगल प्ले स्टोअरवरून दोन स्वतंत्र अधिकृत ॲप्स इन्स्टॉल करावे लागतील:
- यूआयडीएआय (UIDAI) चे AadhaarFaceRD (Early Access) App: हे बॅकएंडला चेहऱ्याची ओळख आणि जिवंतपणाची खात्री (Liveness Detection) करणारे मुख्य इंजिन आहे. हे इन्स्टॉल केल्यानंतर फोनच्या होम स्क्रीनवर याचा कोणताही आयकॉन दिसत नाही; ते सिस्टम सर्व्हिस म्हणून आतल्या आत काम करते (फक्त फोनच्या Settings मधील Apps यादीत दिसते) आणि जीवन प्रमाण ॲपद्वारे आपोआप कार्यान्वित होते.
- एनआयसी आणि इलेक्ट्रॉनिक्स व माहिती तंत्रज्ञान मंत्रालयाचे (NIC/MeitY) Jeevan Pramaan Face App (आवृत्ती 3.6 किंवा नवीनतम): हे मुख्य ॲप आहे जिथे ऑपरेटर आणि पेन्शनधारकाची माहिती भरली जाते.
टप्प्याटप्प्याने फेस ऑथेंटिकेशन करण्याची प्रक्रिया
टप्पा १: एकवेळचे ऑपरेटर प्रमाणीकरण (One-Time Operator Authentication)
जीवन प्रमाण ॲप वापरण्यासाठी स्मार्टफोनवर एकदाच “ऑपरेटर” म्हणून नोंदणी करणे आवश्यक असते. एकाच स्मार्टफोनवरून आणि एकाच नोंदणीकृत ऑपरेटरद्वारे अनेक पेन्शनधारकांचे डिजिटल हयातीचे दाखले काढता येतात. पेन्शनधारक स्वतःची ऑपरेटर म्हणून नोंदणी करू शकतात, किंवा घरातील कोणतीही व्यक्ती, जोडीदार, मुले किंवा एचआर कल्याण अधिकारी ऑपरेटर म्हणून काम करू शकतात.
- जीवन प्रमाण ॲप उघडा, ऑपरेटरचा आधार क्रमांक, चालू मोबाईल क्रमांक आणि ईमेल पत्ता टाका आणि आलेला ओटीपी (OTP) सबमिट करा.
- आधार संमतीपत्र मान्य करा आणि ऑपरेटरच्या चेहऱ्याचे एकदा लाईव्ह स्कॅन पूर्ण करा. पडताळणी पूर्ण झाल्यावर, ॲप पेन्शनधारक प्रमाणीकरण (Pensioner Authentication) मोडमध्ये पुन्हा सुरू होईल.
टप्पा २: पेन्शनधारकाचा तपशील आणि वैधानिक घोषणा भरणे
पेन्शनधारक प्रमाणीकरण स्क्रीनवर पेन्शनधारकाचा आधार क्रमांक आणि चालू मोबाईल क्रमांक टाका आणि ओटीपीद्वारे त्याची पडताळणी करा. त्यानंतर पेन्शन पेमेंट ऑर्डरवर (PPO) छापल्याप्रमाणे अचूक माहिती भरा:
- पेन्शनधारकाचे पूर्ण नाव (आधार कार्डाप्रमाणे).
- पेन्शनचा प्रकार (जसे की EPS-95, सर्व्हिस किंवा सुपरॲन्युएशन, किंवा फॅमिली वा विधवा पेन्शन).
- मंजुरी देणारे प्राधिकरण (Sanctioning Authority) (उदा. ईपीएस-९५ पेन्शनधारकांसाठी EPFO, किंवा Central Government / Defence / Railway / State Government).
- वितरण संस्था (Disbursing Agency) (उदा. ईपीएफओ किंवा कोषागाराअंतर्गत तुमची संबंधित बँक किंवा टपाल कार्यालय).
- संस्थेचे नाव, पीपीओ (PPO) क्रमांक आणि पेन्शन बँक खाते क्रमांक.
- अनिवार्य वैधानिक घोषणा (पुनर्नियुक्ती आणि पुनर्विवाह): पेन्शनधारक पुन्हा नोकरीस लागला आहे का (Re-employed) किंवा त्याने पुनर्विवाह केला आहे का (Re-married) याबाबत अचूक हो किंवा नाही (Yes/No) पर्याय निवडा. विधवा किंवा विधुर आणि कुटुंब पेन्शनधारकांसाठी पुनर्विवाह न केल्याची सत्य घोषणा करणे ही पेन्शन सुरू राहण्यासाठी एक कडक कायदेशीर अट आहे.
टप्पा ३: लाईव्ह चेहरा स्कॅन आणि पापण्यांची हालचाल (Eye-Blink Liveness Check)
- पेन्शनधारकाला समोरून पुरेसा आणि सारखा उजेड येईल अशा ठिकाणी बसवा. मागून येणारा प्रखर प्रकाश (उदा. उघड्या खिडकीच्या अगदी समोर उभे राहणे) किंवा चेहऱ्यावर पडणारी गडद सावली टाळा.
- पेन्शनधारकाने शांत मुद्रेने थेट कॅमेऱ्याकडे पाहावे. जर पेन्शनधारक चष्मा वापरत असतील, तर चष्म्याच्या काचेवर प्रकाशाची चमक (Glare) पडून डोळे झाकले जाणार नाहीत याची काळजी घ्यावी.
- नैसर्गिकपणे डोळ्यांची उघडझाप करा: फोटोचा गैरवापर टाळण्यासाठी यूआयडीएआयचे AadhaarFaceRD इंजिन जिवंतपणा तपासणारे तंत्रज्ञान वापरते. कॅमेरा फ्रेम सुरू असताना पेन्शनधारकाने नैसर्गिकपणे आपल्या डोळ्यांची उघडझाप करणे (Blink करणे) आवश्यक आहे, ज्यामुळे ॲप आपोआप फोटो टिपून घेते.
टप्पा ४: प्रमाण आयडी (Pramaan ID) तयार होणे आणि पाठवला जाणे
यूआयडीएआय डेटाबेसशी बायोमेट्रिक जुळणी यशस्वी झाल्यावर, स्क्रीनवर खात्रीचा संदेश आणि एक विशिष्ट अंकी प्रमाण आयडी (Pramaan ID) दिसतो, तसेच पेन्शनधारकाच्या मोबाईलवर त्याबाबतचा एसएमएस (SMS) येतो. हा इलेक्ट्रॉनिक दाखला निवडलेल्या पेन्शन वितरण संस्थेच्या डिजिटल पोर्टलवर आपोआप पाठवला जातो. प्रमाण आयडीचा वापर करून jeevanpramaan.gov.in या संकेतस्थळावरून दाखल्याची पीडीएफ (PDF) प्रतही डाऊनलोड करता येते.
सादर केल्यानंतरची पडताळणी आणि पर्यायी डोअरस्टेप मार्ग
- फक्त स्कॅन यशस्वी होण्यावर थांबू नका, संस्थेची मंजुरी तपासा: प्रमाण आयडी तयार झाला याचा अर्थ फक्त यूआयडीएआयने पेन्शनधारकाच्या जिवंत चेहऱ्याची पडताळणी केली असा होतो; त्यानंतर पेन्शन वितरण संस्था (बँक किंवा ईपीएफओ) त्यांच्या बॅकएंडला पीपीओ क्रमांक आणि बँक खात्याची जुळणी तपासते. त्यामुळे ३ ते ५ कामकाजाच्या दिवसांनंतर एसएमएस अपडेटद्वारे किंवा जीवन प्रमाण पोर्टलवर लॉग इन करून दाखला मंजूर झाल्याची स्थिती (Acceptance Status) नक्की तपासा. जर चुकीचा पीपीओ क्रमांक, चुकीची मंजुरी संस्था निवडल्यामुळे किंवा आधार सीड नसल्यामुळे दाखला नाकारला (Reject) गेला, तर अचूक माहितीसह नवीन डिजिटल हयातीचा दाखला काढावा लागतो.
- फेस स्कॅन अयशस्वी झाल्यास डोअरस्टेप आणि बायोमेट्रिक पर्याय: जर एखाद्या वयोवृद्ध किंवा अंथरुणाला खिळलेल्या पेन्शनधारकाचे तीव्र मोतीबिंदू, चेहऱ्याचे आजार किंवा फोनच्या मर्यादांमुळे स्मार्टफोनवर फेस स्कॅन होऊ शकत नसेल, तर त्यांना बँकेत जाण्याची गरज नाही. ते इंडिया पोस्ट पेमेंट्स बँकेच्या (IPPB) डोअरस्टेप डीएलसी सेवेद्वारे (PostInfo ॲपद्वारे, जिथे पोस्टमन नाममात्र ७० रुपये शुल्कात फिंगरप्रिंट किंवा फेस डिव्हाइस घेऊन घरी येऊन दाखला काढून देतो) किंवा प्रमुख राष्ट्रीयीकृत बँकांच्या पीएसबी अलायन्स डोअरस्टेप बँकिंग (DSB) सुविधेद्वारे घरबसल्या सेवा बुक करू शकतात.
पेन्शनधारक आणि कुटुंबीयांसाठी महत्त्वाचे मुद्दे
१. तुमचे अचूक वैधता चक्र ओळखा: जर तुम्ही ईपीएस-९५ (EPS’95) पेन्शनधारक असाल, तर तुमचा मागील हयातीचा दाखला ज्या महिन्यात सादर केला होता तो महिना लक्षात ठेवा (हा दाखला ३६५ दिवसांसाठी वैध असतो). जर तुम्ही सरकारी किंवा बँक पेन्शनधारक असाल, तर १ ऑक्टोबर किंवा १ नोव्हेंबर ते ३० नोव्हेंबर या वार्षिक मुदतीचे काटेकोरपणे पालन करा.
२. अचूक मंजुरी आणि वितरण संस्था निवडा: यशस्वी फेस स्कॅननंतर बॅकएंडला दाखला नाकारला जाण्याचे सर्वात मोठे कारण म्हणजे चुकीची मंजुरी संस्था (Sanctioning Authority) निवडणे किंवा जुना पीपीओ फॉरमॅट टाकणे. ॲप उघडण्यापूर्वी मूळ पीपीओ (PPO) आणि पेन्शन बँक पासबुक जवळ ठेवा.
३. कुटुंबातील सदस्याला ऑपरेटर बनवा: ज्येष्ठ पेन्शनधारकांनी स्वतःच्या हाताने फोन धरून “सेल्फी” काढण्याची गरज नाही. मुलगा, मुलगी किंवा काळजी घेणाऱ्या व्यक्तीने स्वतःची ऑपरेटर म्हणून नोंदणी करावी आणि चांगल्या उजेडात फोनच्या मागच्या मुख्य कॅमेऱ्याने (Rear Camera) पेन्शनधारकाचा चेहरा स्थिरपणे स्कॅन करावा.
४. प्रमाण आयडी जपून ठेवा आणि मंजुरीची खात्री करा: प्रमाण आयडी असलेला एसएमएस जपून ठेवा आणि मुदत संपण्यापूर्वी बँक किंवा ईपीएफओने तुमचा दाखला स्वीकारल्याची खात्री करून घ्या.
अस्वीकरण (Disclaimer): या मार्गदर्शकामध्ये दिलेली माहिती केवळ पेन्शन प्रशासन, कर्मचारी पेन्शन योजना, १९९५ (EPS’95) तसेच भारतातील सरकारी आणि बँक पेन्शन नियमांबाबत सामान्य शैक्षणिक आणि प्रक्रियात्मक जनजागृतीसाठी आहे. हा औपचारिक कायदेशीर सल्ला, आर्थिक सल्ला किंवा कर्मचारी भविष्य निर्वाह निधी संघटना (EPFO), पेन्शन आणि पेन्शनधारक कल्याण विभाग (DoPPW), भारतीय विशिष्ट ओळख प्राधिकरण (UIDAI) वा कोणत्याही बँकिंग संस्थेचा अधिकृत संदेश मानला जाऊ नये. वैधानिक नियम, मोबाईल ॲप्लिकेशनची कार्यपद्धती, ऑपरेटिंग सिस्टमच्या अटी आणि दाखला सादर करण्याच्या मुदती या प्रशासकीय परिपत्रके आणि सरकारी अधिसूचनांनुसार वेळोवेळी बदलू शकतात. हा मजकूर वाचल्याने किंवा त्यावर विसंबून राहिल्याने कोणत्याही प्रकारचे वकील-अशील किंवा सल्लागार-ग्राहक संबंध प्रस्थापित होत नाहीत. पेन्शनधारक, त्यांचे कुटुंबीय आणि एचआर कल्याण अधिकाऱ्यांना असा सल्ला दिला जातो की, पेन्शन अनुपालनाची कोणतीही प्रक्रिया सुरू करण्यापूर्वी आपल्या विशिष्ट पेन्शन पेमेंट ऑर्डरच्या (PPO) अटी तपासाव्यात आणि जीवन प्रमाण, ईपीएफओ किंवा संबंधित बँकेच्या अधिकृत संकेतस्थळावरील अद्ययावत अधिसूचनांची खात्री करावी.