 Total Visitors
 Online Users
 Today
 Yesterday

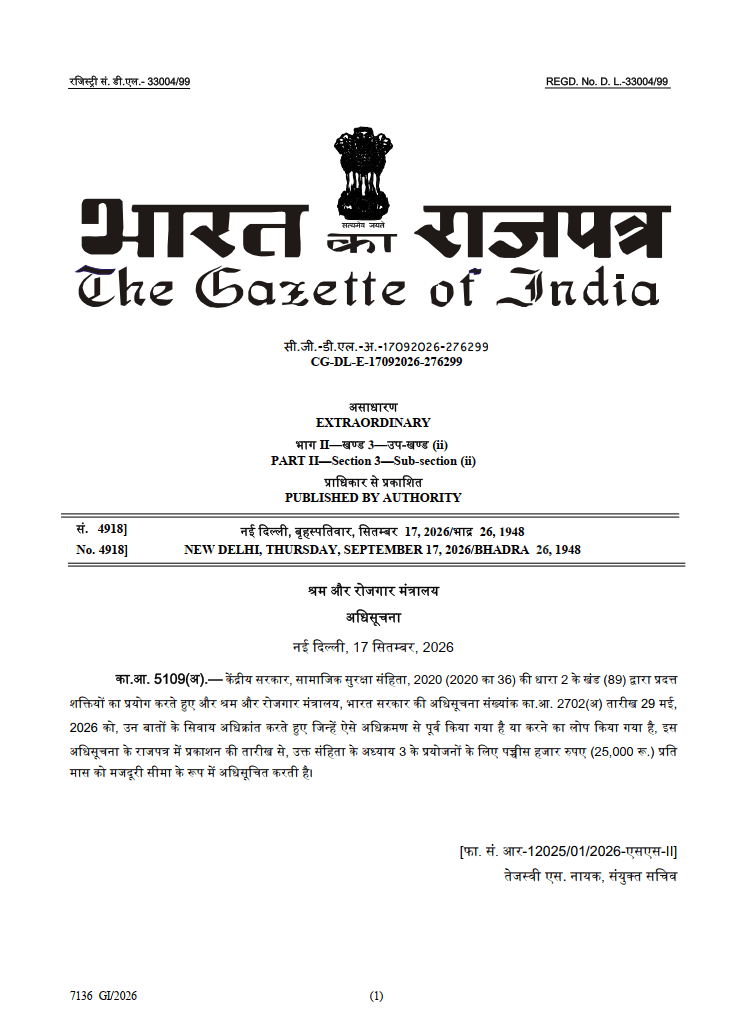
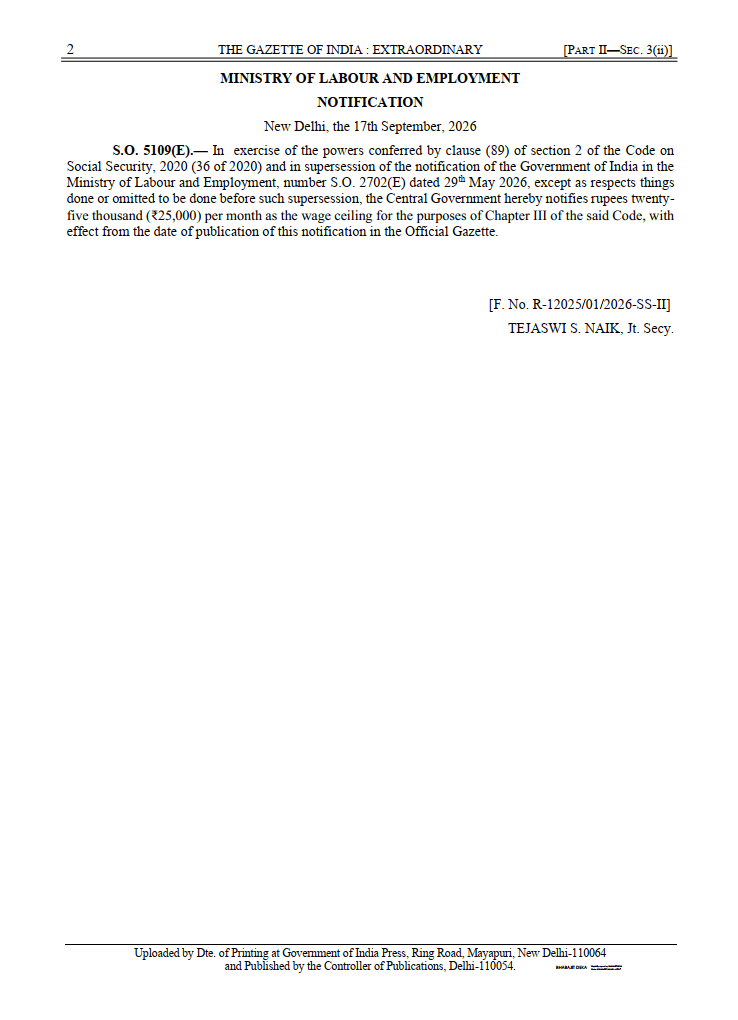
राजपत्र अधिसूचना (Gazette Notification) प्रसिद्ध झाली आहे. सामाजिक सुरक्षा संहिता (Code on Social Security), 2020 च्या अध्याय III साठी ₹25,000 ची वेतन मर्यादा आता कायदा बनली आहे. परंतु याचा अर्थ केवळ “मर्यादा वाढली, योगदान वाढले” असा काढल्यास अनुपालनात (compliance) अशा त्रुटी राहतील ज्यांची भविष्यात मोठी किंमत मोजावी लागू शकते.
या संहितेने वेतनाची एक नवी व्याख्या, भत्ते परत जोडण्याचा नियम (anti-avoidance add-back rule) आणि सेवेच्या 60 महिन्यांच्या सरासरीवर आधारित एक नवीन पेन्शन फॉर्म्युला आणला आहे. यातील प्रत्येक नियम ₹25,000 च्या मर्यादेशी अशा प्रकारे जोडला गेला आहे की, पेरोल प्रोसेस करण्यापूर्वी ते समजून घेणे अत्यंत महत्त्वाचे आहे.
वेतनाची व्याख्या आता केवळ बेसिक पे आणि DA राहिलेली नाही – जुना EPF कायदा बेसिक वेतन आणि महागाई भत्ता (DA) यांच्याभोवती फिरत होता. आता तो इतिहास जमा झाला आहे.
संहितेच्या कलम 2(88) नुसार, ‘वेतन’ म्हणजे पगार, भत्ते किंवा इतर स्वरूपात मिळणारा एकूण मोबदला. यामध्ये बेसिक पे, महागाई भत्ता आणि रिटेनिंग अलाउन्स यांचा समावेश होतो. मात्र, यामध्ये कायदेशीर बोनस, घरभाड्याचे मूल्य, मालकाचे PF योगदान, वाहन भत्ता (conveyance), घरभाडे भत्ता (HRA), ओव्हरटाईम, कमिशन, ग्रॅच्युइटी आणि कामगार कपातीचे लाभ (retrenchment benefits) समाविष्ट नाहीत.
खरी गोम एका नियमात आहे. जर वगळलेल्या भत्त्यांची बेरीज एकूण मोबदल्याच्या 50% (निम्म्याहून) पेक्षा जास्त असेल, तर ती अतिरिक्त रक्कम वेतन मानली जाईल आणि ती पुन्हा वेतनात जोडली जाईल.
याचा व्यावहारिक अर्थ असा: तुम्ही HRA किंवा वाहन भत्ता एकूण पॅकेजच्या 50% पेक्षा जास्त वाढवून तुमचे वेतन ₹25,000 च्या खाली ठेवू शकत नाही. जर वगळलेले भत्ते मर्यादा ओलांडत असतील, तर अतिरिक्त रक्कम वेतनात जोडली जाईल. ₹25,000 च्या मर्यादेची तपासणी सॅलरी स्लिपवरील नावावरून नाही, तर या पुनर्रचित वेतनावरून केली जाईल.
ESIC ने यापूर्वीच परिपत्रके जारी केली आहेत की वेतनाची ही नवीन व्याख्या आणि 50% चा नियम सर्व सामाजिक सुरक्षा योगदानांना लागू होतो. ज्या नियोक्त्यांनी जुन्या व्याख्यांच्या आधारावर सॅलरी स्ट्रक्चर बनवले होते, त्यांना आता त्याची त्वरित तपासणी करावी लागेल.
तुमचे EPS पेन्शन लगेच ₹25,000 च्या पातळीवर पोहोचणार नाही – EPS चा फॉर्म्युला बदललेला नाही: मासिक पेन्शन = (पेन्शनपात्र वेतन × पेन्शनपात्र सेवा) ÷ 70.
पेन्शनपात्र वेतन म्हणजे पेन्शन फंडातून बाहेर पडण्यापूर्वीच्या शेवटच्या 60 महिन्यांत मिळालेले सरासरी मासिक वेतन. इथेच अपेक्षा वास्तववादी ठेवण्याची गरज आहे.
ही नवी मर्यादा 17 सप्टेंबर 2026 पासून लागू झाली आहे. 2026 च्या अखेरीस निवृत्त होणाऱ्या कर्मचाऱ्याचे पेन्शनपात्र सरासरी वेतन प्रामुख्याने जुन्या ₹15,000 च्या मर्यादेवरच आधारित असेल, ज्यामध्ये नव्या मर्यादेचे केवळ काही दिवस किंवा आठवडे समाविष्ट असतील. त्यामुळे ही सरासरी ₹25,000 च्या जवळपासही नसेल.
पूर्ण ₹25,000 ची सरासरी केवळ त्याच कर्मचाऱ्याला मिळेल जो निवृत्तीपूर्वीचे संपूर्ण 60 महिने या नवीन मर्यादेअंतर्गत काम करेल. हे सर्वात आधी सप्टेंबर 2031 मध्ये शक्य होईल.
काही रिपोर्ट्समध्ये सांगितली जाणारी 67% पेन्शनवाढ ही केवळ अशा लोकांसाठी एक सैद्धांतिक (theoretical) कमाल मर्यादा आहे जे नवीन मर्यादेत पूर्ण पाच वर्षे सेवा देतील. सध्या निवृत्त होणाऱ्यांसाठी हा तत्काळ परिणाम नाही.
इन-हँड सॅलरीमधील (Take-Home) कपात अपेक्षेपेक्षा दुप्पट असू शकते – सामान्य गणितानुसार, कर्मचाऱ्याचे योगदान ₹1,800 वरून ₹3,000 प्रति महिना होईल, ज्यामुळे हातात येणाऱ्या पगारात (इन-हँड) ₹1,200 ची घट होईल.
परंतु कॉस्ट-टू-कंपनी (CTC) मॉडेलवर आधारित बहुतांश खाजगी क्षेत्रातील करारांमध्ये, मालकाचे योगदान देखील कर्मचाऱ्याच्या एकूण पॅकेजमधूनच काढले जाते. यामध्ये CTC निश्चित असते आणि मालकाचा PF हिस्सा त्याच रकमेतून जातो.
जर मालकाचे योगदानही ₹1,200 ने वाढले आणि ते विद्यमान CTC मध्येच सामावून घेतले गेले, तर इन-हँड सॅलरीमध्ये प्रति महिना ₹2,400 पर्यंत घट होऊ शकते. आर्थिक सल्लागारांनी हे स्पष्टपणे नमूद केले आहे: फिक्स्ड-CTC स्ट्रक्चरमध्ये, मालकाचे वाढीव योगदान विद्यमान CTC मध्ये सामावून घेतल्यास, कर्मचाऱ्याच्या इन-हँड सॅलरीमध्ये अतिरिक्त ₹1,200 ची कपात होऊ शकते.
हा काही अपवाद नाही. खाजगी क्षेत्रात फिक्स्ड CTC स्ट्रक्चर खूप सामान्य आहे. ₹15,000 ते ₹25,000 च्या टप्प्यात येणारे कर्मचारी, जे पहिल्यांदाच अनिवार्य कव्हरेजच्या कक्षेत येत आहेत, त्यांना याचा सर्वाधिक फटका बसेल.
सप्टेंबरचा पेरोल: प्रक्रिया पूर्ण करा, नोंदी ठेवा आणि गरज पडल्यास ॲडजस्ट करा – ही अधिसूचना प्रकाशनाच्या तारखेपासून, म्हणजे 17 सप्टेंबर 2026 पासून प्रभावी आहे. म्हणजेच महिन्याच्या बरोबर मध्यभागी.
यामुळे एक व्यावहारिक प्रश्न निर्माण होतो. सप्टेंबरच्या योगदानाची गणना अनुपातिक (pro-rata) आधारावर केली जावी का, ज्यामध्ये 16 दिवस ₹15,000 वर आणि 14 दिवस ₹25,000 वर असतील? की ही नवीन मर्यादा संपूर्ण वेतन महिन्यासाठी लागू होईल, किंवा केवळ ऑक्टोबर 2026 पासून?
राजपत्र अधिसूचना याचे उत्तर देत नाही. ती केवळ इतकेच सांगते की ही मर्यादा प्रकाशनाच्या तारखेपासून लागू आहे.
यावर व्यावहारिक उपाय म्हणजे पेरोल न थांबवणे. पगार वेळेवर दिला पाहिजे आणि वैधानिक देयकांच्या तारखा निश्चित असतात. त्याऐवजी, नियोक्त्यांनी योग्य आणि नोंदवलेल्या (documented) आधारावर सप्टेंबरच्या योगदानाची गणना करावी, आपले वर्किंग पेपर्स सुरक्षित ठेवावेत आणि केंद्रीय भविष्य निर्वाह निधी आयुक्तांचे (CPFC) स्पष्टीकरण देणारे परिपत्रक आल्यानंतर पुढील पेरोल सायकलमध्ये कोणत्याही फरकाचे समायोजन (adjust) करण्यासाठी तयार राहावे. पेरोल टीम्सनी त्या परिपत्रकावर लक्ष ठेवले पाहिजे, कारण तेच ठरवेल की सप्टेंबरला प्रो-राटा मानायचे की हे बदल ऑक्टोबरपासून लागू करायचे. पगार किंवा पेमेंटला उशीर करण्यापेक्षा तार्किक आधारावर गणना करणे आणि त्याची नोंद ठेवणे हा खूप कमी जोखमीचा पर्याय आहे.
वन्स-अ-मेंबर नियम: वगळलेल्या कर्मचाऱ्यांची नोंदणी आता अनिवार्य – जुन्या नियमांनुसार, ₹15,000 पेक्षा जास्त वेतनावर रुजू होणाऱ्या कर्मचाऱ्याला “वगळलेला कर्मचारी” (excluded employee) मानले जाऊ शकत होते, ज्यांच्यासाठी PF अनिवार्य नव्हता.
ते कर्मचारी, जे आता ₹15,001 आणि ₹25,000 च्या दरम्यान कमवत आहेत, त्यांची नवीन मर्यादेअंतर्गत अनिवार्यपणे नोंदणी करणे आवश्यक आहे. त्यांची ‘वगळलेली’ (excluded) स्थिती आता पुढे चालू राहणार नाही.
नियोक्त्यांना त्यांच्या कर्मचाऱ्यांचे ऑडिट करावे लागेल जेणेकरून या टप्प्यात असलेल्या आणि पूर्वी वगळलेल्या कर्मचाऱ्यांची ओळख पटवता येईल. या प्रत्येकासाठी युनिव्हर्सल अकाउंट नंबर (UAN) जनरेट करणे आणि योगदान सुरू करणे आवश्यक आहे.
सरकारचा 51 लाख अतिरिक्त कर्मचाऱ्यांना कव्हर करण्याचा अंदाज याच लोकसंख्येला दर्शवतो. ज्या नियोक्त्यांकडे ₹15,000 ते ₹25,000 च्या दरम्यान अनेक कर्मचारी आहेत, त्यांच्यासाठी हा एक मोठा संरचनात्मक बदल आहे, किरकोळ फेरबदल नाही.
EDLI: फॉर्म्युला काम करतो, पण दुरुस्ती अद्याप प्रलंबित आहे– सध्याच्या प्रणालीनुसार EDLI च्या गणनेमध्ये वेतन मर्यादेच्या 35 पट अधिक मागील 12 महिन्यांतील सरासरी EPF बॅलन्सच्या 50% (कमाल ₹1.75 लाखांपर्यंत) यांचा समावेश असतो.
हे ₹25,000 वर लागू केल्यास: (₹25,000 × 35) + ₹1.75 लाख = ₹10.50 लाख होतात.
हे गणितानुसार बरोबर आहे. परंतु या वाढीव मर्यादेची अंमलबजावणी करण्यासाठी केंद्र सरकारला EDLI योजना अनुसूचीमध्ये (schedule) कमाल लाभ दुरुस्तीची अधिकृत अधिसूचना काढावी लागेल. सूत्राचा अंदाज बरोबर आहे, परंतु वाढीव लाभ प्रत्यक्षात आणणारा कायदेशीर दस्तऐवज अद्याप प्रलंबित आहे.
जोपर्यंत दुरुस्ती अधिसूचित होत नाही, तोपर्यंत ₹10.50 लाखांचा आकडा अंदाजित मानावा, चालू नियम नाही.
नियोक्त्यांनी आता काय करावे
- CTC स्ट्रक्चरचे पुनरावलोकन करा: ₹15,000 ते ₹25,000 च्या टप्प्यातील सर्व करारांचे ऑडिट करा जेणेकरून हे निश्चित करता येईल की मालकाचे वाढीव योगदान कंपनी उचलणार आहे की कर्मचाऱ्याच्या ग्रॉस [Gross] भत्त्यांमधून कापले जाणार आहे. याचे उत्तर कर्मचारी संवाद [communication] आणि संभाव्य कराराच्या विवादांची दिशा ठरवेल.
- वगळलेल्या कर्मचाऱ्यांचे ऑडिट करा: ₹15,001 आणि ₹25,000 च्या दरम्यान कमवणाऱ्या आणि पूर्वी ‘वगळलेले’ (excluded) म्हणून वर्गीकृत केलेल्या सर्व कर्मचाऱ्यांची ओळख पटवा. पुढील स्पष्टीकरणाची वाट न पाहता UAN जनरेट करा आणि योगदान सुरू करा.
- सप्टेंबरचा पेरोल वेळेवर पूर्ण करा: योग्य दस्तावेजीकरणासह सप्टेंबरचा पेरोल वेळेवर प्रोसेस करा. पगार किंवा भरण्यात (remittances) उशीर करू नका. वाजवी आधारावर योगदानाची गणना करा, वर्किंग पेपर्स जतन करा आणि प्रोरेशनवरील CPFC परिपत्रक जारी झाल्यानंतर कोणताही फरक ॲडजस्ट करा.
- कलम 2(88) नुसार सॅलरी स्ट्रक्चर पुन्हा तपासा: जर वगळलेले भत्ते एकूण मोबदल्याच्या 50% पेक्षा जास्त असतील, तर 50% चा नियम वेतन सॅलरी स्लिपवरील आकड्यापेक्षा जास्त वाढवतो. ₹25,000 च्या मर्यादेची तपासणी ग्रॉस सॅलरीऐवजी या पुनर्रचित वेतनावर करा.
- निवृत्त होणाऱ्या कर्मचाऱ्यांना EPS चे वास्तव सांगा: पुढील पाच वर्षांत निवृत्त होणाऱ्या कोणत्याही व्यक्तीला मिश्र (blended) सरासरी पेन्शनपात्र वेतन मिळेल. त्यांना लगेच ₹25,000 वर आधारित पेन्शनची अपेक्षा करू देऊ नका.
₹25,000 ची मर्यादा हे एक वास्तव आहे आणि योगदानावरील त्याचा परिणाम तात्काळ आहे. परंतु संहितेची वेतनाची व्याख्या, EPS ची 60-महिन्यांची सरासरी, CTC कपात आणि सप्टेंबरमधील प्रोरेशन – हे असे तपशील आहेत जे ठरवतील की या नियमाची अंमलबजावणी सोपी असेल की त्रासदायक.
अधिसूचना काय घडले आहे हे सांगते. ते कसे लागू करायचे यावर अजूनही काम सुरू आहे. पेरोल वेळेवर प्रोसेस करा, तुमच्या निर्णयांची नोंद ठेवा आणि आवश्यकतेनुसार बदल करण्यासाठी तयार राहा.
अस्वीकरण: हा लेख केवळ माहिती आणि शैक्षणिक हेतूंसाठी आहे. तो कायदेशीर सल्ला, अनुपालन मार्गदर्शन, कर सल्ला किंवा आर्थिक सल्ला नाही. वैधानिक तरतुदींचा अर्थ आणि विशिष्ट आस्थापने किंवा कर्मचाऱ्यांवर त्यांचा वापर हा वैयक्तिक तथ्ये आणि परिस्थितींवर अवलंबून असतो. नियोक्ते आणि कर्मचाऱ्यांनी या मजकुराच्या आधारे कोणतीही कृती करण्यापूर्वी पात्र कायदेशीर, कर किंवा अनुपालन व्यावसायिकांचा सल्ला घ्यावा. लेखक आणि प्रकाशक येथे सादर केलेल्या माहितीवर विसंबून राहिल्यामुळे उद्भवणारी कोणतीही जबाबदारी नाकारतात.